※本記事はプロモーション(アフィリエイト広告)を含みます。
個人事業主として活動していると、「これは経費になるのだろうか」と迷う場面が思いのほか多いものです。しかし問題は、判断に迷うケースよりも、「当然OKだと思っていた処理」が実は誤りだったというケースにあります。この記事では、私が情報を整理するなかで見えてきた、個人事業主が見落としやすい経費の落とし穴を3つ取り上げ、正しい対処法まで具体的にお伝えします。
経費処理で本当に確認すべき3つの判断軸
経費として認められるかどうかを判断する際、多くの個人事業主は「仕事に使ったかどうか」という一点だけで判断しがちです。しかし税務上の経費には、もう少し細かい判断軸が存在します。この軸を先に理解しておくことで、後述する落とし穴の意味が格段に理解しやすくなります。
①事業関連性:その支出は事業のために行われたか
経費として認められる大前提は、支出が事業の遂行に直接または間接的に必要であること。プライベートと事業の両方に使うものは「按分(あんぶん)」という考え方で、事業使用割合だけを経費にするのが原則です。「使ったから経費」ではなく「事業のために使ったから経費」という視点が出発点になります。
②証憑(しょうひょう)の有無:支払いを証明できるか
経費として計上するには、支払いの事実を証明する書類が必要です。領収書・レシート・請求書などが代表例で、これらを適切に保管していなければ、税務調査の際に経費として認められないリスクがあります。金額の大小にかかわらず、書類を残す習慣が経費処理の土台になります。
③金額の妥当性:事業規模に対して不自然でないか
同じ支出でも、事業規模や業種に対して金額が不自然に大きい場合は税務署から疑問を持たれることがあります。たとえば年収200万円規模の事業者が年間100万円の接待交際費を計上すれば、事業との関連性を問われる可能性が高まります。「妥当な範囲か」という感覚を常に持っておくことが大切です。
失敗パターン①:自宅兼事務所の家賃を全額経費にしてしまう
自宅で仕事をしている個人事業主の間でよく見られる誤りが、自宅の家賃をそのまま全額経費として計上してしまうケースです。自宅は生活の場でもあるため、家賃の全額を事業経費にすることは原則として認められていません。税務調査でも指摘されやすい典型的なポイントの一つです。
正しくは、事業に使用している面積の割合だけを経費として按分します。たとえば60平方メートルの自宅のうち、仕事専用スペースが12平方メートルであれば、按分割合は20%です。月額家賃が10万円なら、経費にできるのは2万円ということになります。「仕事でも使っているから全部OK」という思い込みが、後の修正申告や追徴課税につながるリスクを生みます。
また、按分の根拠となる計算式や間取り図は、いつでも説明できるよう手元に残しておくことが望ましいです。感覚的な割合ではなく、面積や時間など客観的な数値に基づいた按分が求められます。
失敗パターン②:領収書なしの支出を「だいたいこのくらい」で計上する
現金払いが多い業種や、日々の細かい出費が多い場合に起こりやすいのが、領収書を取り忘れた支出を概算で計上するパターンです。「交通費は月に5,000円くらいかかっているから」「消耗品は年間で3万円程度」といった形で、記録なしに金額を見積もって申告するのは、税務上の証憑主義に反する可能性があります。
税務調査では、経費として計上した金額に対して証憑の提示を求められます。領収書やレシートがなければ、その経費が認められないだけでなく、申告全体の信頼性に影響が及ぶこともあります。「小さな出費だから記録しなくていい」という習慣の積み重ねが、大きなリスクになるのがこのパターンの本質です。
また、電子マネーやクレジットカードの明細は領収書の代替として利用できるケースもありますが、すべての場面で認められるわけではないため、可能な限り紙またはデータの領収書を取得する習慣が重要です。
失敗パターン③:プライベート色の強い支出を「業務関連」と強引に解釈する
「旅行先でも少し仕事の打ち合わせをしたから旅費は全額経費」「趣味のカメラを仕事でも使うから全額経費」といった解釈は、個人事業主の経費処理でよく見られる誤りです。事業との関連性が薄い支出を業務関連費として計上することは、税務上の問題になり得ます。
この落とし穴が厄介なのは、本人に悪意がないことが多い点です。「仕事でも使っているのだから一部は経費になるはず」という感覚自体は間違いではありませんが、プライベートと事業の按分を怠ったまま全額計上することが問題になります。趣味兼業務のカメラであれば、業務使用時間や頻度を根拠に按分した金額だけを経費とするのが適切な処理です。
また、接待交際費についても同様で、友人との食事を「取引先との情報交換」として計上するケースは、事業関連性を客観的に説明できない場合に否認されることがあります。「自分にとって仕事に関係する」という主観だけでなく、第三者が見ても納得できる根拠があるかどうかを基準にする必要があります。
有効なやり方①:按分ルールを事前に決めて書面で記録しておく
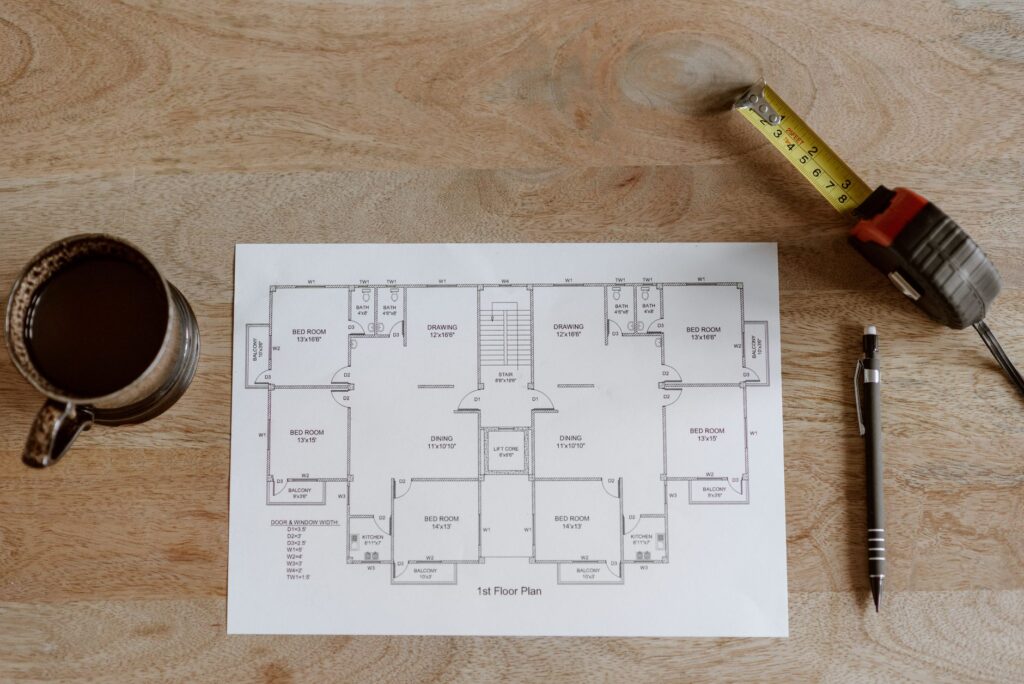
自宅兼事務所の家賃を適切に処理するには、按分の根拠を事前に決め、記録として残しておくことが最も効果的な対策です。面積按分であれば間取り図と各部屋の面積メモ、時間按分であれば1日の業務時間と生活時間の記録など、客観的な数値に基づいたルールを最初に設定します。
たとえば自宅の間取り図をスマートフォンで撮影し、仕事スペースの面積を計算したメモと一緒に保存しておくだけで、按分の根拠として機能します。年度の途中で仕事スペースが変わった場合は、その時点で記録を更新する習慣をつけましょう。按分割合は20〜30%程度が多く見られますが、実態に即した数値であることが重要です。
また、水道光熱費やインターネット回線費用なども同様の考え方で按分できます。家賃だけでなく、自宅で発生するすべての費用に同じ按分ルールを一貫して適用することで、処理の一貫性が保たれ、説明しやすくなります。
有効なやり方②:支払いのたびに証憑を即時保管する仕組みをつくる
領収書の取り忘れや概算計上を防ぐには、「後でまとめて整理する」という習慣をやめ、支払いのその場で証憑を確保・保管する仕組みを整えることが鍵になります。具体的には、スマートフォンの会計アプリや写真フォルダを活用して、レシートを受け取ったその場で撮影・保存するフローを定着させることが効果的です。
クレジットカードや電子マネーを事業用とプライベート用で分けて使うことも有効な対策です。事業専用のカードを一枚用意するだけで、明細がそのまま支出の記録になり、証憑の管理が大幅に楽になります。現金払いが避けられない場面では、その日のうちにレシートをスキャンまたは撮影しておくルールを自分に課すと、取り忘れが減ります。
なお、電子帳簿保存法の改正により、電子データでの保存が認められる範囲が広がっています。紙の領収書をスキャンして保存する場合は、一定の要件(解像度や改ざん防止措置など)を満たす必要があるため、利用する会計ソフトやアプリが対応しているか事前に確認することをおすすめします。詳細は税理士などの専門家に相談するのが確実です。
有効なやり方③:「事業目的の明確化」を支出時に習慣化する
プライベートと事業の境界が曖昧になる支出を防ぐには、支出の時点で「この費用の事業目的は何か」を一言メモしておく習慣が非常に有効です。たとえば飲食費であれば「〇〇さんとの案件打ち合わせ・日時・場所」、書籍であれば「〇〇の業務に活用するため購入」といった形で、第三者が読んでも事業関連性が伝わる記録を残します。
この習慣は、按分が必要な支出にも応用できます。カメラや通信機器など兼用の機器であれば、「業務使用頻度:週5日のうち3日、撮影業務で使用」のような記録を残しておくことで、按分割合の根拠になります。メモはレシートの裏に手書きでも、スマートフォンのメモアプリでも構いません。重要なのは、記録が支出当日またはその直後に作成されていることです。
また、接待交際費については、参加者の氏名・会社名・商談の目的を記録しておくことが税務上の根拠として機能します。「誰と、なぜ」が説明できる支出だけを経費として計上する、というシンプルな基準を持つことで、強引な解釈による誤りを自然と防げるようになります。
まとめ:経費の落とし穴は「知っているか知らないか」で防げる
今回取り上げた3つの落とし穴——自宅家賃の全額計上、証憑なしの概算計上、事業関連性が薄い支出の強引な解釈——は、いずれも悪意からではなく「なんとなくOKだと思っていた」という思い込みから生じるケースがほとんどです。判断軸として「事業関連性」「証憑の有無」「金額の妥当性」の3点を意識するだけで、多くのミスは未然に防げます。
対策のポイントを振り返ると、①按分ルールを事前に書面で決めておく、②支払い時にその場で証憑を保管する仕組みをつくる、③支出の事業目的を一言メモする習慣をつける、という3つです。どれも今日から実践できる行動です。まずは自分の経費処理のなかで「記録が曖昧になっている支出はないか」を一度見直してみることが最初の一歩になります。
なお、経費の判断は事業の内容や状況によって異なる部分も多く、個別のケースについては税理士などの専門家に相談することを強くおすすめします。自己判断だけで進めると、後から修正が必要になるケースも少なくありません。

30秒に濃縮した動画でも発信中。スキマ時間にどうぞ。