タグ: 独立

  • 独立して後悔する人の典型パターン3つと対策

    独立して後悔する人の典型パターン3つと対策

    ※本記事はプロモーション(アフィリエイト広告)を含みます。

    独立してから「こんなはずじゃなかった」と感じる人は、決して少なくありません。収入が安定しない、孤独感が想像以上、やりたい仕事より雑務が増えた——こうした声は、独立を経験した人たちの間でよく聞かれます。この記事では、後悔に至る典型的な3つのパターンを整理し、それぞれに対応する具体的な対策をセットで解説します。独立を検討している方にも、すでに独立して壁にぶつかっている方にも、判断の手がかりになれば幸いです。

    独立の後悔を防ぐために確認すべき3つの視点
    独立の後悔を防ぐために確認すべき3つの視点
    Photo: Jakub Zerdzicki / Pexels

    独立後の後悔は、多くの場合「準備不足」や「見通しの甘さ」という一言で片づけられがちです。しかし実際には、準備の量よりも何を準備したかの中身が問題になるケースが大半です。私がさまざまな独立経験者の話を整理して気づいたのは、後悔の根っこには共通した「見落とし」があるということです。

    後悔を防ぐための判断軸として、次の3つの視点を最初に押さえておくことをお勧めします。

    • 収入の構造:売上がどこから、どのタイミングで入るかを具体的に描けているか。「なんとかなる」は根拠にならない。
    • 仕事の実態:やりたい業務の割合と、それを支える営業・経理・雑務の割合を現実的に見積もれているか。
    • 孤立リスク:意思決定・相談・承認を一人で担うことへの心理的負荷を、事前に体験ベースで理解しているか。

    この3つの視点は、後述する3つの失敗パターンとそれぞれ対応しています。まず「ものさし」を頭に入れた上で、各パターンを読み進めてください。

    失敗パターン① 収入の見通しを「感覚」で立てていた
    失敗パターン① 収入の見通しを「感覚」で立てていた
    Photo: Towfiqu barbhuiya / Pexels

    独立後に最も早く後悔が訪れるのが、収入に関する誤算です。会社員時代の月収を基準に「独立後も同じくらい稼げるはず」と考えていた場合、現実との乖離は大きくなりやすい傾向があります。会社員の給与には、社会保険料の会社負担分・有給休暇・ボーナスが含まれていますが、独立するとこれらがすべて自己負担・自己管理になります。

    たとえば、月収30万円の会社員が独立した場合、同じ手取りを維持するには、国民健康保険・国民年金・所得税・住民税などを差し引いた上で30万円が残る売上が必要です。単純計算で月40〜45万円前後の売上が目安になることも珍しくありません。この差を「感覚」で埋めようとすると、数ヶ月で資金が底をつく事態になりかねません。

    さらに、独立直後は売上が安定しないケースが多く、入金サイクル(仕事をして請求し、実際に振り込まれるまでの期間)が1〜2ヶ月あることも見落とされがちです。収入の見通しを感覚に頼ると、「稼いでいるつもりなのに手元にお金がない」という状況が生まれます。

    失敗パターン② やりたい仕事より「雑務」が圧倒的に多かった
    失敗パターン② やりたい仕事より「雑務」が圧倒的に多かった
    Photo: AI25.Studio AI GENERATIVE / Pexels

    「好きな仕事だけをやれる」という期待を持って独立した人が、最初の半年で燃え尽きるパターンは非常によく見られます。独立すると、営業・見積もり・請求書の作成・確定申告・クライアントとの調整・ツールの管理など、本来やりたかった業務以外のタスクが一気に増えます。

    あるフリーランスのデザイナーが「デザインに使える時間は稼働時間全体の4割以下だった」と語っていたように、専門スキルを持って独立しても、そのスキルを使える時間は思いのほか少ないのが実態です。会社員時代は総務・経理・法務などの部門が担っていた業務を、すべて自分でこなす必要が生じます。

    この問題が深刻なのは、雑務が増えるほど「やりたかったこと」への時間が削られ、独立した意義を感じにくくなる点です。結果として、「会社員に戻った方がよかった」という後悔につながりやすくなります。

    失敗パターン③ 孤独と意思決定の重さを甘く見ていた
    失敗パターン③ 孤独と意思決定の重さを甘く見ていた
    Photo: cottonbro studio / Pexels

    独立前には「自由に決められる」という解放感が前面に出やすいですが、独立後に実感するのは「すべて自分で決めなければならない」という重さです。会社員時代は上司・同僚・組織のルールが意思決定の補助線になっていましたが、独立するとその補助線がなくなります。

    特に影響が大きいのは、仕事の断り方・価格設定・クライアントとのトラブル対応など、答えが一つではない場面です。こうした判断を毎日一人で続けると、精神的な消耗が蓄積します。さらに、成果が出ないときに「自分のせい」と感じやすい環境でもあり、自己評価が下がりやすいという側面もあります。

    孤独感も見落とされがちなリスクです。雑談・ランチ・何気ない情報交換といった会社員時代の日常的なコミュニケーションがなくなり、「誰にも相談できない」という閉塞感を覚える人は少なくありません。これは性格の問題ではなく、環境の構造的な変化として事前に認識しておく必要があります。

    有効なやり方① 独立前に「数字で描く収入シミュレーション」を作る
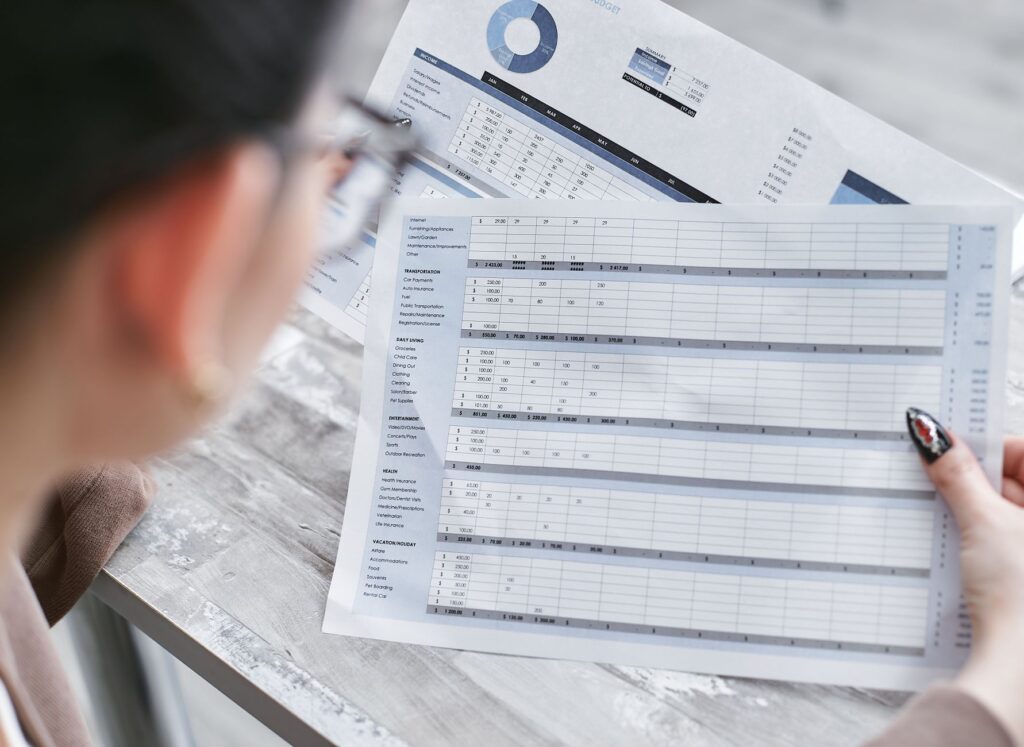
    有効なやり方① 独立前に「数字で描く収入シミュレーション」を作る
    Photo: Mikhail Nilov / Pexels

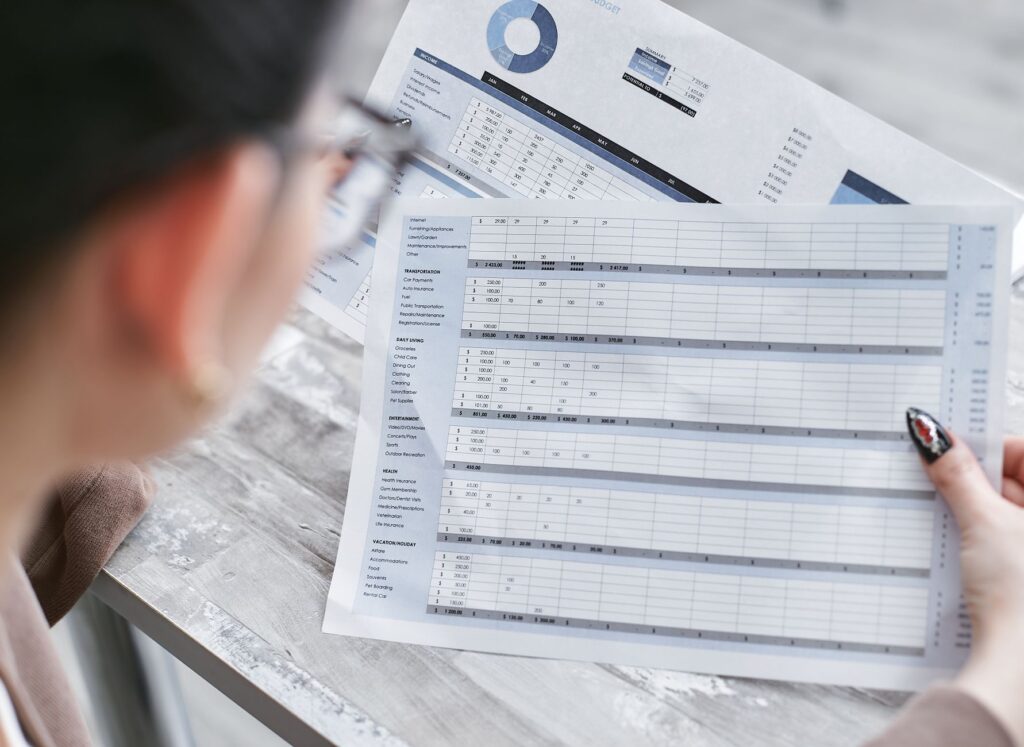
    失敗パターン①の対策は、収入の見通しを感覚ではなく数字で組み立てることです。具体的には、独立後の月次収支を試算する「収入シミュレーション表」を事前に作成することをお勧めします。項目は、想定売上・社会保険料・税金・事業経費(通信費・ツール代・交通費など)・生活費の5つを最低限押さえます。

    目安として、手取りを会社員時代と同水準に保つには、売上を現在の手取りの1.4〜1.6倍程度に設定するケースが多いです(個人の状況により異なるため、税理士などの専門家に確認することを推奨します)。また、入金サイクルを考慮し、独立前に生活費の3〜6ヶ月分を手元に残しておくことが、精神的な余裕を保つ上でも有効です。

    さらに、「最低限これだけあれば生活できる金額」と「目標とする金額」の2段階で設定しておくと、仕事の取捨選択の基準が明確になります。数字を先に決めておくことで、焦りからくる値下げや無理な受注を減らせます。

    有効なやり方② 独立前に「雑務の割合」を実体験で把握する
    有効なやり方② 独立前に「雑務の割合」を実体験で把握する
    Photo: RDNE Stock project / Pexels

    失敗パターン②への対策は、独立後の業務構成を「実体験ベース」で把握しておくことです。最も効果的な方法は、副業・複業の形で独立を小規模に先行体験することです。本業を続けながら週末や夜間に独立と同じ業務フローを経験すると、営業・請求・クライアント対応などの雑務量をリアルに把握できます。

    たとえば、フリーランスとして1〜2件の案件を受けてみると、「1件の仕事を完結させるのに、実作業以外でどれだけの時間がかかるか」が体感できます。この体感なしに独立すると、時間配分の見積もりが大きくずれます。

    また、独立後を見越して、繰り返し発生する雑務を早めにテンプレート化・自動化しておくことも有効です。請求書のフォーマット、クライアントへの定型連絡文、確定申告の準備フローなどを事前に整えておくだけで、独立後の雑務負担はかなり軽減できます。「やりたい仕事に集中できる環境」は、独立後に自然に整うものではなく、意図的に設計するものです。

    有効なやり方③ 独立前から「相談できる場」を意図的に作る
    有効なやり方③ 独立前から「相談できる場」を意図的に作る
    Photo: Liliana Drew / Pexels

    失敗パターン③への対策は、孤独と意思決定の重さを「構造」として対処することです。具体的には、独立前から同じ立場の人たちとつながれるコミュニティや勉強会に参加し、相談できる関係を作っておくことが有効です。独立後に「相談相手がいない」と気づいてから人脈を作ろうとしても、精神的な余裕がない状態では難しくなります。

    相談相手の理想は、同じ業種・近い規模で独立している人たちです。業界の商慣習・価格感・トラブル対応の実例など、独立後に直面する具体的な問いに対して、経験者の話は非常に参考になります。オンラインのコミュニティや業種別の勉強会、地域の商工会などが入口として活用しやすいでしょう。

    意思決定の重さへの対策としては、「判断基準をあらかじめ言語化しておく」ことが有効です。たとえば「この金額以下の案件は受けない」「このタイプのクライアントとは契約しない」といった自分なりのルールを事前に決めておくと、判断の都度消耗することが減ります。独立後の孤独は完全にはなくなりませんが、準備の質で大きく軽減できます。

    まとめ:後悔しない独立のために、今日から動ける一歩
    まとめ:後悔しない独立のために、今日から動ける一歩
    Photo: Mikhail Nilov / Pexels

    独立後に後悔する人の典型パターンは、①収入の見通しを感覚で立てていた、②雑務の多さを過小評価していた、③孤独と意思決定の重さに備えていなかった、の3つに集約されます。いずれも「独立してから気づく」ことが多いですが、事前に知っておくだけで対策の打ちようは大きく変わります。

    対策のポイントを振り返ると、①には数字ベースの収入シミュレーション、②には副業での先行体験と業務テンプレート化、③には独立前からのコミュニティ参加と判断基準の言語化、がそれぞれ有効です。どれも今日から着手できる行動です。

    独立は「やってみなければわからない」部分が確かにあります。しかし、後悔の多くは「知っていれば避けられた」ものでもあります。まずこの記事で挙げた3つの視点を手がかりに、自分の準備状況を一度棚卸ししてみてください。特に収入シミュレーションは、数字を書き出すだけで見えていなかったリスクが浮かび上がることが多いので、最初の一歩として取り組む価値があります。

    PR

    事業の雑務は外注して、本業に集中。必要なときだけ頼めるオンラインアシスタント。

    30秒に濃縮した動画でも発信中。スキマ時間にどうぞ。
    この記事を書いた人

    千歳ラボ

    千歳ラボ

    AIが分析する「知って得する話」メディア

    AIで分析した「知って得する話」を、データと事例にもとづいてお届けしています。副業・お金・キャリアといった働き方から、暮らしに役立つ雑学、美容や健康まで、幅広いテーマを扱っています。「なんとなく」や「気合」ではなく、再現できる本質だけを整理して発信するのが私のスタイルです。動画では30秒に凝縮した要点を、このブログではその根拠と具体的な進め方を深掘りしています。私が毎週、新しいテーマを分析してお届けします。

  • 会社設立vsフリーランス、どちらが得か?判断基準5つ

    会社設立vsフリーランス、どちらが得か?判断基準5つ

    ※本記事はプロモーション(アフィリエイト広告)を含みます。

    独立を考えるとき、「会社を設立すべきか、フリーランスのままでいいか」という問いは多くの人が直面します。税負担の違いや社会的信用、手続きコストなど比較軸は複数あり、どれを優先すべきか迷うのは当然です。この記事では、判断を誤りやすい5つの失敗パターンと、それぞれに対応する有効な進め方を整理しました。自分の状況に照らし合わせながら読み進めてみてください。

    会社設立かフリーランスか、本当に確認すべき5つの判断軸

    会社設立かフリーランスか、本当に確認すべき5つの判断軸
    Photo: Jakub Zerdzicki / Pexels

    この選択を正しく判断するには、「なんとなく節税になりそう」「法人の方が格好いい」という印象論ではなく、具体的な数値と自分のビジネス実態に基づいた軸が必要です。私が整理した判断軸は次の5つです。

    • ①年収・売上水準:一般的に年間の課税所得が700万円前後を超えると、法人化による節税メリットが出やすいとされています。それ以下の段階では、設立・維持コストが節税額を上回るケースも少なくありません。
    • ②税負担の構造:フリーランス(個人事業主)は所得税が累進課税で最大45%に達しますが、法人税の実効税率は中小法人で概ね23〜25%程度です。役員報酬の設定次第で所得分散も可能になります。
    • ③取引先の信用要件:大手企業や官公庁との取引を目指す場合、法人格を求められるケースがあります。一方、個人クリエイターやコンサルタントとして個人ブランドで戦う場合は、法人化の優先度が下がります。
    • ④管理コストと手間:法人は設立費用(登録免許税など最低でも約15万円〜)のほか、毎年の決算・申告・社会保険手続きが発生します。これらを自分でこなすか、専門家に委託するかでランニングコストが変わります。
    • ⑤将来の出口戦略:事業を売却したい、共同経営者を迎えたい、資金調達を検討しているといった場合は、法人格があった方が選択肢が広がります。生涯一人で動くつもりなら、フリーランスの身軽さが強みになります。

    この5軸を頭に入れた上で、次のセクションから失敗パターンを見ていきましょう。判断軸と照らし合わせながら読むと、自分のケースに当てはめやすくなります。

    失敗パターン① 売上が低い段階で法人化して維持コストに苦しむ

    失敗パターン① 売上が低い段階で法人化して維持コストに苦しむ
    Photo: El Jundi / Pexels

    「法人の方が節税になる」という情報だけを鵜呑みにして、年収300〜400万円台の段階で会社を設立してしまうケースがあります。しかし法人には、赤字でも毎年かかる均等割(自治体によりますが年間最低7万円程度)や、社会保険料の事業主負担、税理士報酬(年間30〜60万円が目安)が発生します。節税できる金額よりも維持費の方が大きくなり、「法人化しなければよかった」と後悔する人は少なくありません。

    判断軸①の「年収・売上水準」と直結する失敗です。税率差だけで判断し、固定コストの試算を怠った結果、手元に残るお金がむしろ減ってしまいます。特に副業からスタートして本業に移行する過渡期は、売上が安定していないため影響が出やすい局面です。

    失敗パターン② 節税効果を過大に見積もり、手取りが増えると思い込む

    失敗パターン② 節税効果を過大に見積もり、手取りが増えると思い込む
    Photo: Tara Winstead / Pexels

    法人化すると「役員報酬を自分で設定できる=自由に節税できる」と誤解する人がいます。しかし役員報酬を高く設定すれば社会保険料の負担も増え、低く設定しすぎると生活費が不足します。また、法人の利益を個人に移すには役員報酬か配当という経路しかなく、それぞれに税・社会保険コストがかかります。「法人にすれば丸ごと節税できる」という発想は、判断軸②の「税負担の構造」を正確に理解していないことから生まれます。

    たとえば、役員報酬を年収600万円に設定した場合、社会保険料の本人・会社合計負担は年間100万円を超えることもあります。フリーランス時代の国民健康保険・国民年金と比べると、社会保険料の増加分が節税額を相殺するケースも出てきます。数字を細かく試算せずに「なんとなく得」と判断するのは危険です。

    失敗パターン③ 信用力が上がると期待して法人化したが取引先は変わらなかった

    失敗パターン③ 信用力が上がると期待して法人化したが取引先は変わらなかった
    Photo: alleksana / Pexels

    「法人にすれば大手と取引できる」と期待して設立したものの、実際には取引先の選定基準は法人格よりも実績・専門性・紹介ルートであることが多く、法人化しても新規取引先が増えなかったという声があります。判断軸③の「取引先の信用要件」を事前に確認せず、相手のニーズを把握しないまま法人化しても、期待した効果は得られません。

    特に個人向けサービス(ライター、デザイナー、コーチングなど)では、むしろ「個人の顔が見える」ことが強みになる場合があります。法人格が必須になる取引先が具体的に存在するかどうかを、設立前に直接確認する作業を省いてしまうのが典型的な失敗パターンです。

    失敗パターン④ 手続きの煩雑さを甘く見て、本業に使う時間が削られる

    失敗パターン④ 手続きの煩雑さを甘く見て、本業に使う時間が削られる
    Photo: AI25.Studio AI GENERATIVE / Pexels

    法人を維持するためには、毎月の給与計算・社会保険手続き、四半期ごとの源泉所得税納付、年1回の決算・法人税申告など、個人事業主には不要な事務作業が積み重なります。「税理士に任せればいい」と思っていても、資料の整理や確認作業は経営者自身が行う必要があり、月に数時間が事務対応に消えるケースも珍しくありません。

    判断軸④の「管理コストと手間」を軽視した結果、本来の仕事に集中できなくなり、売上が伸び悩むという逆効果が生じます。一人で動くフリーランスにとって時間は最も希少なリソースです。法人化後の事務負担を具体的にシミュレーションしないまま設立を決めてしまうのは、大きなリスクになります。

    失敗パターン⑤ 将来の出口を考えずに法人化し、解散・清算で余計なコストがかかる

    失敗パターン⑤ 将来の出口を考えずに法人化し、解散・清算で余計なコストがかかる
    Photo: Kampus Production / Pexels

    「とりあえず法人にしておけば後で有利になる」という漠然とした理由で設立し、数年後に事業を縮小・廃業する際に解散・清算の手続きコストや、残余財産への課税で想定外の負担が生じるケースがあります。法人の解散には登記費用や清算人報酬、最終の法人税申告など、廃業するだけで数十万円かかることもあります。

    判断軸⑤の「将来の出口戦略」を描かずに設立すると、ビジネスの方向性が変わったときに身動きが取りにくくなります。フリーランスであれば廃業届1枚で終わる手続きが、法人では数カ月かかることもあります。設立は「始まり」だけでなく「終わり方」まで含めて判断すべきです。

    有効なやり方① 損益分岐点を試算してから設立時期を決める

    有効なやり方① 損益分岐点を試算してから設立時期を決める
    Photo: Mikhail Nilov / Pexels

    失敗パターン①の対策として、法人化の「損益分岐点」を事前に計算することが有効です。具体的には、法人維持にかかる年間固定コスト(税理士報酬・均等割・社会保険事業主負担など)の合計と、法人化によって生まれる節税額を比較します。節税額が維持コストを上回る売上水準になってから設立するのが現実的な判断です。

    目安として、課税所得が年間600〜800万円を安定して超えてきた段階で試算を始めると良いでしょう。税理士に「私の現状で法人化するメリットはあるか」を相談すれば、個別の数値を出してもらえます。無料相談を活用して、設立前に一度プロの目を通すことを強くすすめます。

    有効なやり方② 役員報酬と社会保険料をセットでシミュレーションする

    有効なやり方② 役員報酬と社会保険料をセットでシミュレーションする
    Photo: Breakingpic / Pexels

    失敗パターン②の対策は、節税額だけでなく社会保険料の増減も含めた「手取りの純増額」を試算することです。役員報酬の金額を変えながら、所得税・住民税・社会保険料(本人分+会社負担分)の合計がどう変わるかをシミュレーションします。税理士や社会保険労務士に依頼すれば、複数パターンの比較表を作ってもらえます。

    たとえば、法人利益を内部留保して翌年以降の設備投資に充てる、あるいは小規模企業共済や経営セーフティ共済を活用して課税を繰り延べるといった組み合わせも有効です。「役員報酬の設定だけ」で考えず、複数の手段を組み合わせた全体最適を目指すことが、法人化のメリットを最大化するコツです。

    有効なやり方③ 設立前に取引先へ法人格の必要性を直接確認する

    有効なやり方③ 設立前に取引先へ法人格の必要性を直接確認する
    Photo: Pavel Danilyuk / Pexels

    失敗パターン③の対策は、「法人化すれば取引が増える」という期待を仮説のままにせず、具体的な取引先候補に直接確認することです。「御社と取引する際、法人格は必須ですか?」と聞くだけで、設立の優先度がはっきりします。官公庁や大手企業との取引を目指すなら法人格が必要なケースは多いですが、中小企業や個人クライアントが主な相手なら不要なことも多いです。

    また、法人格よりも「実績のポートフォリオ」「専門資格」「紹介者の信頼性」の方が取引開始の決め手になる業種も少なくありません。信用力向上を目的に法人化を検討しているなら、まず既存クライアントへのヒアリングと、狙う市場のリサーチを先行させましょう。

    有効なやり方④ 事務作業の外注コストを設立前に見積もり、時間収支を計算する

    有効なやり方④ 事務作業の外注コストを設立前に見積もり、時間収支を計算する
    Photo: https://kaboompics.com/ / Pexels

    失敗パターン④の対策は、法人化後に発生する事務作業を洗い出し、「自分でやる場合の時間コスト」と「外注する場合の金銭コスト」を比較することです。たとえば月次の記帳・給与計算を税理士・社労士に委託すると月2〜5万円程度かかりますが、自分でやれば毎月5〜10時間が消えます。時給換算で考えると、外注の方が合理的なケースも多いです。

    設立前に「事務コミコミの年間費用」を予算に組み込み、それでも手元が増えるかどうかを確認します。クラウド会計ソフトを活用すれば記帳の手間は大幅に減らせますが、それでも経営者の確認作業はゼロにはなりません。時間という資源を数値で捉える習慣が、法人化後の経営判断を安定させます。

    有効なやり方⑤ 3〜5年後の出口シナリオを複数描いてから設立を判断する

    有効なやり方⑤ 3〜5年後の出口シナリオを複数描いてから設立を判断する
    Photo: Ann H / Pexels

    失敗パターン⑤の対策は、設立時点で「事業をどう終わらせるか・どう発展させるか」のシナリオを複数想定しておくことです。たとえば「5年後に事業を売却する可能性がある」なら法人格は有利に働きます。一方「生涯一人で動き、老後は廃業する」なら、フリーランスのまま個人型確定拠出年金などで老後資産を積み立てる方が、手続き面でシンプルです。

    出口シナリオは「売却」「事業承継」「縮小廃業」「IPO」の4パターンを大まかに検討するだけでも、法人化の必要性がかなり明確になります。将来の選択肢を広げるために法人化するのか、現時点の節税のために法人化するのかで、設立タイミングの判断も変わります。「今の最適」と「将来の最適」を切り分けて考えることが、後悔のない意思決定につながります。

    まとめ:5つの軸で自分の現状を点検し、今日一つ行動する

    まとめ:5つの軸で自分の現状を点検し、今日一つ行動する
    Photo: Mikhail Nilov / Pexels

    会社設立とフリーランスの選択は、「どちらが絶対に得か」という問いではなく、「自分の売上水準・税負担・取引先ニーズ・管理コスト許容度・将来の出口」という5つの軸で判断するものです。この記事で紹介した失敗パターンの多くは、一つの軸だけを見て他を無視したことから生まれています。

    今日からできる一歩として、まず「現在の年間課税所得はいくらか」を確認し、次に「法人維持の年間固定コストの概算」を調べてみてください。この2つの数字を比べるだけで、設立を急ぐべきか、もう少しフリーランスとして規模を拡大してから判断すべきかが見えてきます。税理士への無料相談を活用するのも、具体的な数値を得る上で効率的な方法です。

    判断を焦る必要はありません。フリーランスとして実績と売上を積み上げながら、5つの軸を定期的に点検し、条件が整ったタイミングで設立を検討する流れが、多くのケースで現実的です。自分のビジネスの現在地を正確に把握することが、最良の選択への近道です。

    PR

    事業の雑務は外注して、本業に集中。必要なときだけ頼めるオンラインアシスタント。

    30秒に濃縮した動画でも発信中。スキマ時間にどうぞ。
    この記事を書いた人

    千歳ラボ

    千歳ラボ

    AIが分析する「知って得する話」メディア

    AIで分析した「知って得する話」を、データと事例にもとづいてお届けしています。副業・お金・キャリアといった働き方から、暮らしに役立つ雑学、美容や健康まで、幅広いテーマを扱っています。「なんとなく」や「気合」ではなく、再現できる本質だけを整理して発信するのが私のスタイルです。動画では30秒に凝縮した要点を、このブログではその根拠と具体的な進め方を深掘りしています。私が毎週、新しいテーマを分析してお届けします。

  • 「いつか独立したい」人が今日できる3つの準備

    「いつか独立したい」人が今日できる3つの準備

    ※本記事はプロモーション(アフィリエイト広告)を含みます。

    「いつか独立したい」という気持ちを持ちながら、何年も「いつか」のままにしている人は少なくありません。独立は準備が整ってから動くものではなく、動きながら準備を整えていくものだというのが、私がデータや事例を整理して見えてきた一貫した傾向です。この記事では、独立を目指す人が今日から取れる3つの具体的な準備と、その前に知っておくべき判断軸を順番に説明します。

    独立準備で本当に確認すべき3つの視点

    独立準備で本当に確認すべき3つの視点
    Photo: Yan Krukau / Pexels

    独立の準備を始めようとするとき、多くの人がまず「資金はいくら必要か」「どんなビジネスモデルにするか」という手段の話から入ります。しかし、その前に確認すべき視点が3つあります。この3つを持っておくと、後述する失敗パターンを自然に回避しやすくなります。

    ①「市場に需要があるか」を先に問う

    自分がやりたいことと、世の中が求めていることが重なる領域を探すのが出発点です。得意なことや好きなことが独立の動機になるのは自然ですが、それだけでは収入に結びつかない場合があります。「誰が、どんな場面で、いくら払うか」という需要の輪郭を先に描くことが、準備の方向性を定める最初のものさしになります。

    ②「今の自分に何が足りないか」を現状から逆算する

    独立後に必要なスキルや実績を洗い出し、現状とのギャップを把握することが重要です。ここで大切なのは、足りないものを嘆くのではなく、「今の会社や仕事の中で補えるものはどれか」を考える視点です。在職中の仕事を独立準備の訓練として捉え直すと、同じ業務でも得られるものが変わってきます。

    ③「いつまでに」という期限を持つ

    「いつか」という言葉には期限がありません。期限のない目標は計画に落とし込めず、行動が生まれにくい傾向があります。「3年後に独立する」と決めることで、逆算して今月・今週にやるべきことが初めて見えてきます。この3つの視点を持った上で、次の失敗パターンを読んでください。

    失敗パターン① 「準備が整ってから動く」と決めて動かない

    失敗パターン① 「準備が整ってから動く」と決めて動かない
    Photo: www.kaboompics.com / Pexels

    独立を考える人の多くが陥るのが、「もう少しスキルが上がったら」「貯金が○○万円になったら」という条件付き先送りです。準備が整った状態で独立できれば理想的ですが、現実には完璧な準備が整う日は来ないことがほとんどです。条件のハードルは、時間が経つにつれて無意識に上がっていく傾向があるためです。

    たとえば、「副業で月5万円稼げるようになったら独立する」と決めた人が、いざ5万円を達成すると「やはり10万円になってから」と目標を上げてしまうケースは珍しくありません。これは意志の弱さではなく、不確実性への不安が条件を後ろ倒しにする自然な心理反応です。上の判断軸③「期限を持つ」が機能していないと、このパターンに入りやすくなります。

    この失敗の本質は、「準備」と「行動」を別のフェーズとして分けてしまっていることにあります。独立に向けた準備は、動きながら積み上げるものです。動かない準備期間が長引くほど、市場感覚や実践的な知識が育ちにくくなる点も見落とされがちなリスクです。

    失敗パターン② 「何でもできます」で始めて収入が安定しない

    失敗パターン② 「何でもできます」で始めて収入が安定しない
    Photo: AI25.Studio AI GENERATIVE / Pexels

    独立直後に「自分のスキルを幅広く提供しよう」と考えるのは自然な発想です。しかし、専門性が絞られていないサービスは、依頼する側から見ると「誰に頼めばいいかわからない」状態になりやすく、結果として案件が取りにくくなります。これは判断軸①「市場に需要があるか」を確認せずに動き出した結果として起きることが多いパターンです。

    たとえば「Webの仕事全般できます」という打ち出し方より、「中小企業のLP(ランディングページ)を制作し、問い合わせ数の改善まで伴走します」という絞り込まれた提案の方が、依頼者の課題と直結しやすくなります。市場での「指名される理由」を作るには、得意領域を一点に絞り込む期間が必要です。

    何でもできる状態は、独立後しばらく経験を積んでからサービスを広げる段階で活きてきます。最初から広げようとすると、どの分野でも中途半端な印象になりやすく、単価も上がりにくい傾向があります。

    失敗パターン③ 人脈・実績ゼロの状態で独立して集客に詰まる

    失敗パターン③ 人脈・実績ゼロの状態で独立して集客に詰まる
    Photo: Nishant Das / Pexels

    独立後に最初の壁として多くの人が直面するのが、「誰も自分のことを知らない」という状態です。会社員のときは組織のブランドや既存顧客が仕事を運んできてくれましたが、独立すると自分自身が認知を作り、信頼を積み上げなければなりません。この準備を在職中にしていないと、独立初月から収入がゼロに近い状況が続くことがあります。

    人脈と実績は、独立してから急いで作ろうとしても時間がかかります。「あの人に頼もう」と思い出してもらえる関係性は、日常的な接点の積み重ねで育つものだからです。在職中に社外のコミュニティや勉強会に参加したり、SNSや発信活動を通じて自分の専門性を少しずつ見せておくことが、独立後の初動を大きく変えます。

    判断軸②「今の自分に何が足りないか」を確認したとき、スキルと同じくらい「認知・信頼の積み上げ」が不足していると気づく人は多いはずです。これは在職中にしか効率よく作れない資産のひとつです。

    有効なやり方① 「仮の期限」を設定して今日の行動を決める

    有効なやり方① 「仮の期限」を設定して今日の行動を決める
    Photo: Ahmed ؜ / Pexels

    失敗パターン①の裏返しとして有効なのが、完璧な準備を待つのをやめ、「○年○月に独立する」という仮の期限を今日設定することです。「仮」でかまいません。期限は後から動かせますが、期限がない状態では計画が始まらないからです。

    期限を決めたら、そこから逆算して「1年前にやること」「半年前にやること」「今月やること」を書き出します。たとえば「2年後に独立」と決めたなら、今月は「独立後に提供するサービスの仮案を1つ紙に書く」という小さなアクションが最初の一歩になります。この粒度まで落とすと、「いつか」が「今日」に変わります。

    期限設定は、外部への宣言を伴うとさらに効果的です。信頼できる知人や家族に「○年後に独立しようと思っている」と話すだけで、自分の中での本気度が変わる傾向があります。宣言は義務ではありませんが、行動の後押しになることは多いです。

    有効なやり方② 「一点突破」で強みを絞り、小さく試す

    有効なやり方② 「一点突破」で強みを絞り、小さく試す
    Photo: Mikhail Nilov / Pexels

    失敗パターン②の対策として、独立前から「自分が誰のどんな課題を解決できるか」を一言で言えるレベルまで絞り込む練習をしておくことが有効です。これは「狭く売る」ことではなく、市場での認識を作る最初の足がかりを作ることです。

    具体的な方法として、副業や社外プロジェクトで小さく試すことをお勧めします。たとえば、週末に知人の事業の課題を無償または低価格でサポートしてみることで、「自分のどのスキルが実際に役立つか」「どんな課題を持つ人に自分は貢献できるか」が見えてきます。この経験が、独立後のサービス設計の土台になります。

    絞り込みは、独立後に広げることができます。まず一点で「この分野ならあの人」と思い出してもらえる存在になることが、安定した収入への近道です。在職中の今が、リスクなく試せる最も恵まれた時期です。

    有効なやり方③ 在職中に「個人としての接点」を意識的に作る

    有効なやり方③ 在職中に「個人としての接点」を意識的に作る
    Photo: RDNE Stock project / Pexels

    失敗パターン③への対策は、独立前から「個人として認知される機会」を少しずつ作ることです。SNSでの発信、社外勉強会への参加、オンラインコミュニティでの貢献など、手段はさまざまあります。共通しているのは、「会社の名刺ではなく、自分自身の専門性や人柄で覚えてもらう」という意識です。

    発信の内容は、完成度を求めすぎなくてかまいません。「自分が今学んでいること」「仕事で気づいたこと」を短い文章でまとめて発信するだけでも、半年・1年続ければ一定の認知が積み上がります。重要なのは量より継続性で、月に数回でも続けることの方が、一度だけ完璧な記事を書くことより長期的に見て効果的な傾向があります。

    また、社外のコミュニティで「相談に乗る・アドバイスする側」に回ることも有効です。与える側に回ることで信頼が積み上がり、独立後に「あの人に頼もう」と思い出してもらえる関係が自然に育ちます。この資産は、在職中から少しずつ積み上げるほど価値が増します。

    まとめ:「いつか」を「今日」に変える最初の一歩

    まとめ:「いつか」を「今日」に変える最初の一歩
    Photo: Atlantic Ambience / Pexels

    今回の内容を整理します。独立準備で最初に持つべき視点は「需要の確認」「現状とのギャップ把握」「期限の設定」の3つです。この軸がないまま動くと、先送り・専門性の拡散・認知不足という3つの失敗パターンに入りやすくなります。

    対策はシンプルです。今日、仮の独立期限を1つ決める。次に、自分が提供できる価値を一点に絞って小さく試す場を探す。そして在職中から、個人としての発信や社外接点を少しずつ作り始める。この3つを同時に始める必要はありません。今日できる最小の一歩を1つだけ選んで動くことが、「いつか」を現実に近づける最初の行動です。

    独立は、準備が整った人だけが踏み出せるものではありません。動きながら準備を積み上げた人が、結果として独立に近づいていく傾向があります。今日の小さな行動が、数年後の選択肢を広げます。

    PR

    事業の雑務は外注して、本業に集中。必要なときだけ頼めるオンラインアシスタント。

    30秒に濃縮した動画でも発信中。スキマ時間にどうぞ。
    この記事を書いた人

    千歳ラボ

    千歳ラボ

    AIが分析する「知って得する話」メディア

    AIで分析した「知って得する話」を、データと事例にもとづいてお届けしています。副業・お金・キャリアといった働き方から、暮らしに役立つ雑学、美容や健康まで、幅広いテーマを扱っています。「なんとなく」や「気合」ではなく、再現できる本質だけを整理して発信するのが私のスタイルです。動画では30秒に凝縮した要点を、このブログではその根拠と具体的な進め方を深掘りしています。私が毎週、新しいテーマを分析してお届けします。

  • 独立前にやっておくべき準備5つ【失敗パターンと対策】

    独立前にやっておくべき準備5つ【失敗パターンと対策】

    ※本記事はプロモーション(アフィリエイト広告)を含みます。

    独立を決意したとき、多くの人が「やる気さえあれば何とかなる」と感じるものです。しかし実際には、準備の質と量が、独立後の最初の1〜2年を大きく左右するという現実があります。私がこれまで多くの独立事例を調べてきた中で見えてきたのは、失敗する人と軌道に乗る人の差は、才能よりも「事前に何を整えたか」にあるという点でした。この記事では、独立前に押さえておくべき判断軸を示した上で、ありがちな失敗パターン5つとその対策を具体的に解説します。

    独立準備で本当に確認すべき3つの視点

    独立準備で本当に確認すべき3つの視点
    Photo: Te lensFix / Pexels

    独立の準備を始めると、「資格を取るべきか」「会社を辞めるタイミングはいつか」といった個別の疑問が次々と浮かびます。しかし個別論に入る前に、まず「何を基準に準備の優先順位を決めるか」という判断軸を持つことが重要です。この軸がないまま動くと、やるべきことをやらずに、やらなくていいことに時間を使ってしまいます。

    私が整理した判断軸は次の3つです。

    • 収入の継続性:独立直後に収入が途絶えないか。顧客・案件・契約の見通しがあるか。
    • 資金の安全域:売上ゼロが続いても生活できる期間(一般的に6ヶ月〜1年分の生活費)を確保できているか。
    • 信用の土台:取引先・金融機関・顧客候補から「この人に頼める」と思われる実績や関係性があるか。

    この3つの視点を持つことで、「今自分に足りないのは何か」が明確になります。以降の失敗パターンと有効なやり方も、この3軸に照らして読み進めてみてください。

    失敗パターン① 退職後に初めて営業を始める

    失敗パターン① 退職後に初めて営業を始める
    Photo: Tim Gouw / Pexels

    独立後に初めて「さあ、営業しよう」と動き出す人は少なくありません。しかし会社員という肩書きが消えた瞬間、信用の後ろ盾もなくなります。名刺に書ける組織名がなく、実績もまだ積み上がっていない状態では、初対面の相手に仕事を依頼してもらうハードルは思いのほか高くなります。

    たとえば、在職中に「フリーランスとして動いている人」として業界内に認知されていれば、退職時点でいくつかの案件候補が手元にある状態を作れます。一方、退職後に初めて人脈を開拓しようとすると、最初の受注まで3〜6ヶ月かかることも珍しくなく、その間の生活費と精神的な消耗が重なります。収入の継続性という判断軸から見ると、これは致命的な準備不足です。

    失敗パターン② 生活費の計算を甘く見積もる

    失敗パターン② 生活費の計算を甘く見積もる
    Photo: Pixabay / Pexels

    「月30万円稼げれば十分」と考えて独立したものの、実際には社会保険料・所得税・住民税・経費などを差し引くと手取りが想定を大幅に下回った、というケースは非常に多いです。会社員時代は給与から自動的に天引きされていた各種負担が、独立後は自分で計算・納付する義務になります。

    具体的には、国民健康保険料と国民年金保険料だけで月4〜7万円前後かかることが多く、さらに前年所得に基づく住民税が翌年6月から発生します。独立1年目は前年の会社員所得を元に住民税が課されるため、「売上が少ないのに高い税金を払う」という状況に陥りやすいのです。資金の安全域という視点で見ると、こうした固定支出を正確に把握していないことが、資金ショートの主因になります。

    失敗パターン③ 副業で実績を作らずに独立する

    失敗パターン③ 副業で実績を作らずに独立する
    Photo: Jonathan Borba / Pexels

    「独立してから本気でやる」という考え方は一見前向きに見えますが、実績がない状態での独立は信用の土台が脆弱なままスタートすることを意味します。取引先候補は、過去の成果物・事例・数字を見て発注を判断します。「これから頑張ります」という姿勢だけでは、競合と差別化できません。

    副業として小さな案件を受け、成果物・顧客の声・数値的な実績(例:「3ヶ月でSNSフォロワーを500人増加させた」など)を積み上げてからの独立と、ゼロ実績での独立とでは、最初の受注スピードに大きな差が出ます。在職中の副業が制度的に難しい場合でも、社内プロジェクトでの成果・ボランティア・勉強会での登壇など、外部に見せられる実績を作る工夫は可能です。

    失敗パターン④ 専門領域を絞らずに「何でもできます」で売り出す

    失敗パターン④ 専門領域を絞らずに「何でもできます」で売り出す
    Photo: Walls.io / Pexels

    独立初期に「仕事を選ばず何でも受ける」という戦略を取る人は多いですが、これは短期的な収入確保には見えても、中長期では自分の市場価値を下げるリスクがあります。発注者の立場から見ると、「何でもできる人」よりも「この領域なら任せられる人」の方が依頼しやすく、単価も高くなりやすいからです。

    たとえば、Webデザイナーとして独立する場合でも、「医療系クリニックのサイト専門」「採用サイトに強い」といった絞り込みがあると、同じ領域の発注者から指名されやすくなります。信用の土台という視点で言えば、専門性の明確さが「この人に頼もう」という判断を後押しします。独立前に自分の強みと市場のニーズが重なる領域を一つ特定しておくことが、その後の単価交渉にも直結します。

    失敗パターン⑤ 法人・税務・契約の知識なしに動き出す

    失敗パターン⑤ 法人・税務・契約の知識なしに動き出す
    Photo: Pixabay / Pexels

    独立後は、請求書の発行・契約書の締結・確定申告・インボイス制度への対応など、会社員時代には経理や総務が代わりに担っていた業務を自分で処理しなければなりません。この知識がないまま動き出すと、「報酬を受け取ったが消費税の扱いが分からない」「業務委託契約の内容を確認せずにサインしたら不利な条件だった」といったトラブルが発生します。

    特に契約書の確認は重要で、納品物の著作権帰属・支払いサイト(請求から入金までの期間)・秘密保持義務の範囲などは、後から変更が難しい条件です。税務については個別の税率や控除の詳細は税理士などの専門家に相談することを前提としつつ、少なくとも「青色申告とは何か」「経費として認められるものの基準」程度の基礎知識は独立前に身につけておく必要があります。

    有効なやり方① 在職中に「最初の3件」を確保してから辞める

    有効なやり方① 在職中に「最初の3件」を確保してから辞める
    Photo: Pavel Danilyuk / Pexels

    退職前に、独立後も継続して仕事を依頼してくれる見込み客を最低3件確保することを目標にしてください。3という数字に根拠があるわけではありませんが、1〜2件では1社が離れた瞬間に収入が半減以下になるリスクがあり、3件以上あると精神的な安定感が大きく変わります。

    具体的な方法としては、社外の勉強会・コミュニティへの参加、SNSでの発信による認知形成、既存の知人・同僚への声かけなどが挙げられます。在職中に「副業として小さな案件を受ける」形で実績と関係性を同時に作れれば理想的です。退職の挨拶を兼ねて「独立するので何かあればご相談ください」と伝えるだけでも、声をかけてもらえるきっかけになることがあります。

    有効なやり方② 独立前に「独立後の家計シミュレーション」を作る

    有効なやり方② 独立前に「独立後の家計シミュレーション」を作る
    Photo: Mikhail Nilov / Pexels

    独立前に、月次の収支シミュレーションを表計算ソフトで作成することを強くおすすめします。項目は「最低限必要な生活費」「社会保険料(国民健康保険・国民年金)」「住民税(前年所得ベース)」「事業経費(通信費・交通費・ソフトウェア代等)」に分けて積み上げると、「月いくら稼げば生活が成り立つか」の最低ラインが見えてきます。

    さらに、「売上ゼロが続いても生き延びられる月数」を計算した上で、その月数分の生活費を現金で確保してから独立するというルールを自分に課すと安心です。一般的には6ヶ月〜1年分が目安とされることが多いですが、業種や家族構成によって異なるため、自分の数字で計算することが重要です。税務の詳細については税理士に相談することで、より正確なシミュレーションが作れます。

    有効なやり方③ 副業・社内実績を「ポートフォリオ」として整理する

    有効なやり方③ 副業・社内実績を「ポートフォリオ」として整理する
    Photo: Ono Kosuki / Pexels

    独立前の段階で、自分の実績を第三者に見せられる形に整理しておきましょう。形式はWebサイト・PDF・スライドなど何でも構いませんが、重要なのは「何をやったか」だけでなく「その結果どうなったか」を数値や具体的な変化で示すことです。

    たとえば「Webサイトを制作した」ではなく「問い合わせ数が月10件から35件に増加した」、「研修を企画した」ではなく「参加者満足度が4.2点(5点満点)だった」のように、成果を定量化します。社内プロジェクトの場合は社外秘情報に注意しながら、数値の代わりに「規模感」や「担当範囲」を明示する方法もあります。このポートフォリオが、独立後の最初の営業ツールになります。

    有効なやり方④ 独立前に「自分の専門領域と理想顧客」を一枚の紙に書く

    有効なやり方④ 独立前に「自分の専門領域と理想顧客」を一枚の紙に書く
    Photo: Yan Krukau / Pexels

    独立前に、次の3つを一枚の紙に書き出してください。

    • 自分が最も得意とすること(スキル・経験・知識)
    • それを最も必要としている顧客像(業種・規模・課題)
    • 競合と比べたときの自分の差別化ポイント

    この作業は30分もあればできますが、やっている人とやっていない人では、独立後の営業メッセージの明確さが大きく変わります。

    たとえば「中小企業の採用担当者向けに、求人票の文章作成と求職者対応のマニュアル整備を専門とするライター」のように絞り込むと、発注者側は「うちにぴったりだ」と感じやすくなります。最初から広げようとせず、まず一点突破で認知を獲得し、実績が増えてから領域を広げる戦略の方が、多くのケースで早く軌道に乗ります。

    有効なやり方⑤ 独立前に「契約書テンプレート」と「基礎税務知識」を整える

    有効なやり方⑤ 独立前に「契約書テンプレート」と「基礎税務知識」を整える
    Photo: olia danilevich / Pexels

    独立前に、業務委託契約書のひな形を一つ用意しておきましょう。インターネット上には弁護士監修のテンプレートが公開されていることがあり、それをベースに自分の業務内容に合わせてカスタマイズする方法が現実的です。特に確認すべき項目は、納品物の著作権・支払いサイト・瑕疵担保の範囲・秘密保持の範囲の4点です。

    税務については、少なくとも「青色申告の基本的な仕組み」「経費として認められる費用の考え方」「インボイス制度の登録要否の判断基準」を独立前に把握しておくことをおすすめします。詳細な判断は税理士に相談することが前提ですが、基礎知識がゼロだと相談の質も下がります。独立前の段階で税理士との初回相談(有料・無料問わず)を一度経験しておくと、独立後の動きがスムーズになります。

    まとめ:独立準備は「退職の前」に完結させる

    まとめ:独立準備は「退職の前」に完結させる
    Photo: www.kaboompics.com / Pexels

    今回の内容を整理すると、独立準備で押さえるべき核心は「収入の継続性・資金の安全域・信用の土台」という3つの判断軸に集約されます。この軸に照らして、営業・資金計算・実績作り・専門領域の絞り込み・法務と税務の基礎知識という5つの準備を、退職前に完結させることが重要です。

    独立後に「あのとき準備しておけばよかった」と後悔する人の多くは、準備の中身ではなくタイミングを誤っています。会社員という立場がある間こそ、信用・時間・収入の安定という三つのリソースを最大限に活用できる期間です。焦って辞めるより、半年〜1年かけて土台を固めてから独立する方が、長期的に見て早く安定します。

    まず今日できることは、「独立後の家計シミュレーションを作る」「自分の専門領域と理想顧客を一枚の紙に書く」のどちらか一つから始めることです。小さな一歩が、準備の全体像を見えやすくしてくれます。

    PR

    事業の雑務は外注して、本業に集中。必要なときだけ頼めるオンラインアシスタント。

    30秒に濃縮した動画でも発信中。スキマ時間にどうぞ。
    この記事を書いた人

    千歳ラボ

    千歳ラボ

    AIが分析する「知って得する話」メディア

    AIで分析した「知って得する話」を、データと事例にもとづいてお届けしています。副業・お金・キャリアといった働き方から、暮らしに役立つ雑学、美容や健康まで、幅広いテーマを扱っています。「なんとなく」や「気合」ではなく、再現できる本質だけを整理して発信するのが私のスタイルです。動画では30秒に凝縮した要点を、このブログではその根拠と具体的な進め方を深掘りしています。私が毎週、新しいテーマを分析してお届けします。